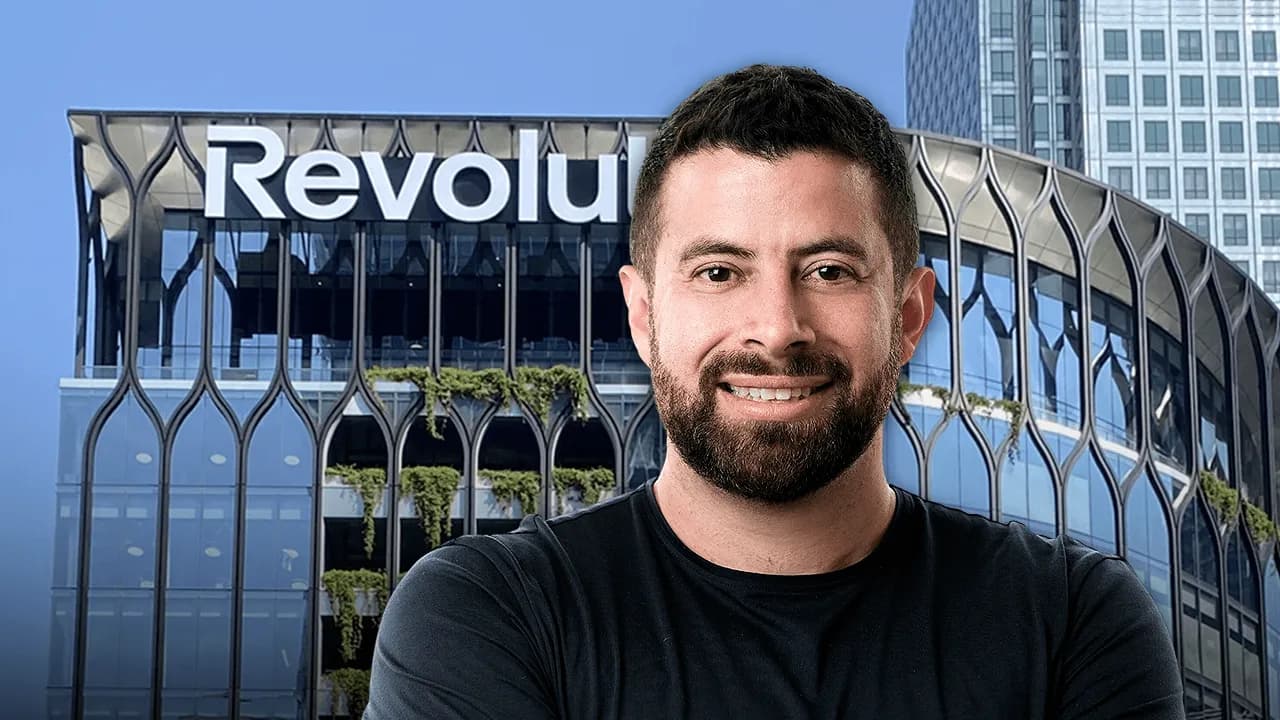
“No queremos ser una tarjeta más en la billetera, queremos ser el banco principal”: CEO de Revolut Colombia
Revolut llega a Colombia con licencia bancaria y una apuesta que va más allá de otra tarjeta. Diego Caicedo, CEO de la compañía en el país, cuenta a CAMBIO cómo la 'fintech' británica busca abrirse paso en un mercado altamente competitivo y qué prepara para antes de finalizar el año.
Revolut es una marca que posiblemente no muchos colombianos conocen. Se trata de un banco digital que nació en Reino Unido a mediados de 2015 como una empresa de tecnología que ofrecía transferencias y cambios de dinero, y tres años después ya tenía una licencia del Banco Central Europeo. Hoy tiene 80 millones de clientes en 41 países y acaba de recibir la licencia para operar en Colombia.
La empresa, conocida internacionalmente por sus productos como remesas y sus cuentas multidivisas se constituyó en el país el año pasado, pero ahora la Superintendencia Financiera le dio luz verde para operar como un banco más en el país. El número 31. En los próximos años la empresa planea invertir en Colombia un total de 400.000 millones de pesos (92 millones de libras esterlinas) y estar entre los líderes del mercado de acá a cinco años.
El CEO de Revolut Colombia, Diego Caicedo, conversó con CAMBIO sobre los planes de la compañía, los servicios que ofrecerán en el país y cuál es su apuesta para este mercado, en el que también ofrecerán cuentas compartidas para que las familias unifiquen sus finanzas, productos para niños y soluciones especializadas en trabajadores independientes.
CAMBIO: Desde el año pasado Revolut anunció sus operaciones en Colombia, pero estaba pendiente el visto bueno de la Superintendencia Financiera. ¿Qué significa que hayan obtenido la licencia bancaria?
Diego Caicedo: Esta es una de las cosas importantes: es una licencia de establecimiento bancario, que es la máxima licencia que se puede obtener en Colombia. Fue un proceso de dos pasos: el año pasado nos otorgaron la licencia para constituir el banco y este año pasamos por todas las pruebas de recorrido, mostrando lo que va a ser el aplicativo y la experiencia de Revolut a los reguladores y al supervisor.
La Superfinanciera, con este nuevo hito, nos permite ya la salida al aire. Esta es la licencia de funcionamiento, con la que ya quedamos listos y habilitados. Era el último paso dentro del proceso regulatorio para poder ser un banco operativo en Colombia. Esto implica que ya estamos autorizados para entrar a la cancha a jugar, empezar el proceso de lanzamiento y salir al aire.
CAMBIO: ¿Cuándo empezarán a operar entonces?
D.C.: Eso todavía nos va a tomar algunos meses. Hoy estamos trabajando en varios procesos, entre ellos unos ciclos con el Banco de la República y todo lo relacionado con el esquema de pagos que requiere la licencia para poder operar.
Son tiempos que no controlamos nosotros y esperamos tener los primeros clientes al aire antes de finalizar el año y el lanzamiento masivo en los primeros días del próximo año.
CAMBIO: Ustedes tienen desde hace unos meses una lista de espera en la que se han inscrito muchos colombianos. ¿Cuántas personas hay en esa lista actualmente?
D.C.: Van alrededor de 200.000 personas. La lista de espera sigue abierta hasta el día en que empecemos la apertura. Es una invitación a que todos se unan, porque los primeros que lleguen no solo van a vivir la experiencia antes que los demás, sino que también van a tener beneficios por ser miembros iniciales de Revolut Colombia.
Esta lista de espera está creciendo y nos pusimos el objetivo de un crecimiento vertiginoso en estos próximos meses, cuando comencemos a invertir. Los colombianos nos van a empezar a escuchar, ver y sentir más cerca.
CAMBIO: Ustedes son conocidos globalmente por sus cuentas multidivisa y transacciones como remesas. ¿Cómo funcionarán estos servicios en el país?
D.C.: Las remesas y divisas son los servicios en los que fuimos pioneros hace más de diez años. Los colombianos podrán tener una cuenta en 31 monedas y girar a cualquier país, o a otro usuario de Revolut, sin costo y de manera instantánea. Estos son algunos de los beneficios con los que llegamos a un país.
Tenemos presencia en 41 países, lo que nos permite obtener mejores costos en las transacciones y posiciones en las divisas. Además, al ser transferencias de usuario Revolut a usuario Revolut, no hay intermediarios. Somos un banco realmente global.
Esa es una ventaja frente al resto del mercado y nuestra punta de lanza, especialmente si pensamos que este año Colombia recibirá unos 14.000 millones de dólares en remesas. Estudios del Banco Mundial y otras fuentes indican que los colombianos pagan entre 5 y 6 por ciento en las grandes remesas. Es muchísimo dinero que hoy se va en comisiones.
Esa plata merece estar en los bolsillos de quienes la trabajaron y sus familiares. Por eso las remesas son tan importantes para nosotros y por eso en el mundo somos conocidos por nuestros productos de costo cero.
CAMBIO: ¿Qué otros servicios ofrecerán en Colombia?
D.C.: Hemos identificado otros segmentos muy importantes. Uno de ellos es la economía de los independientes en Colombia, un país con muchos microempresarios independientes que no necesariamente tienen las herramientas financieras que necesitan.
Para ellos traemos Revolut Pro, nuestro producto para todos aquellos que trabajan de manera independiente: desde el tendero y la tienda de belleza hasta el abogado o el odontólogo. Es un segmento que hoy está muy desatendido, porque no hay una solución a la medida. Muchas veces se mezclan las finanzas personales con las del negocio y eso lo hace mucho más difícil.
También estamos haciendo mucho hincapié en la familia. Para ello traemos dos productos que creemos que pueden tener una gran acogida. El primero es una cuenta multidigital. Hoy muchas familias tienen dos aportantes y necesitan un lugar unificado para manejar sus finanzas, con visibilidad de todo.
El otro producto es para los niños. Hoy no estamos trabajando lo suficiente en educarlos financieramente desde una edad temprana y por eso tenemos una cuenta para niños desde los 6 años, que permite enseñarles qué significa invertir y ahorrar. Son hábitos que, una vez que se aprenden desde pequeños, pueden ser muy valiosos. Esos son algunos de los productos que estamos trayendo para incorporar a la familia dentro de nuestra estrategia.
CAMBIO: Buena parte de esos productos están enfocados en el ahorro, pero, ¿también tendrán dentro de su portafolio productos de crédito o inversiones?
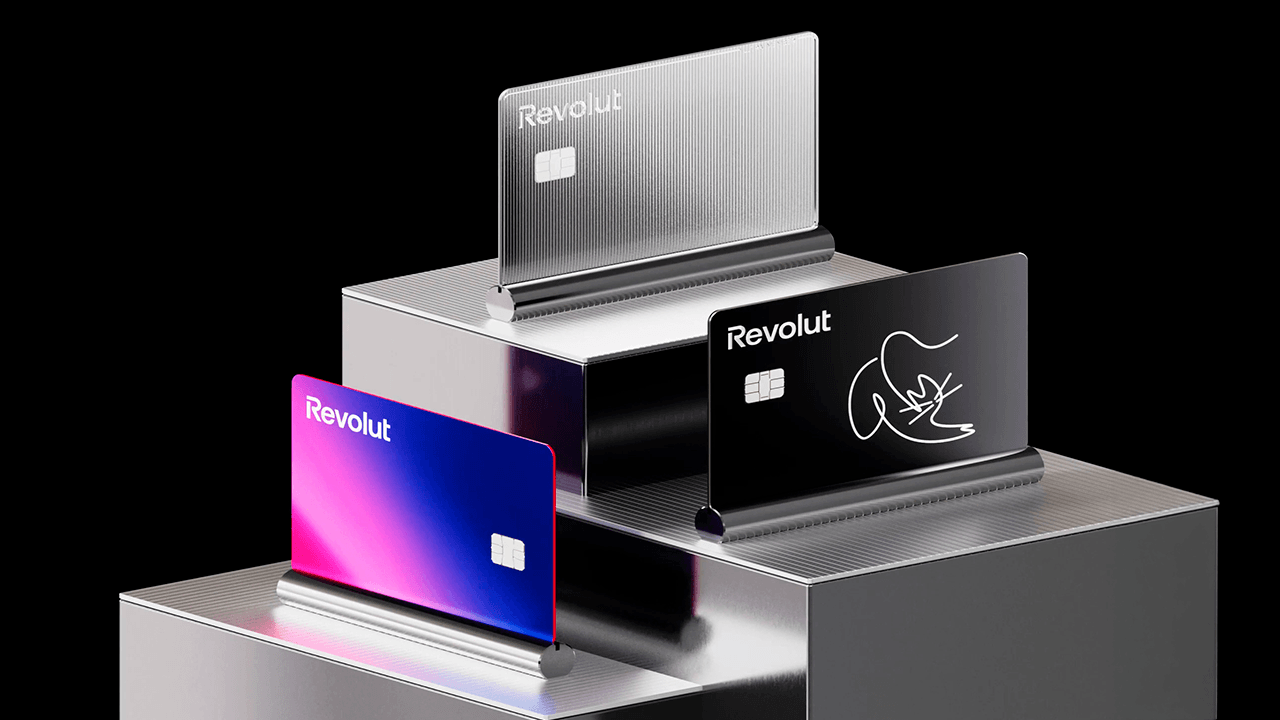
D.C.: Sí. Traemos diferentes tarjetas de crédito al mercado, con diferentes opciones: desde tarjetas de crédito diseñadas para ser la primera de nuestros usuarios hasta tarjetas para aquellos que están buscando la mejor opción y con más beneficios. Nuestra apuesta es ser los mejores del mercado para todos estos segmentos. No estamos en un único nicho, estamos construyendo productos para todo el espectro de clientes que tengamos en el país.
El próximo año trabajaremos en otros productos, pero la tarjeta de crédito es un gran producto de iniciación y de construcción de valor para el cliente porque nos genera una recurrencia importante. No estamos aquí para ser un crédito o una tarjeta más. Queremos ser el banco habitual y principal de nuestros clientes y por eso estamos apostando fuertemente por tener los mejores productos del mercado.
CAMBIO: Revolut tiene presencia en 41 países y un abanico de 31 monedas. Si una persona tiene un producto en Colombia, ¿podrá utilizar su tarjeta o sus cuentas en diferentes países?
D.C.: La licencia bancaria nos autoriza las cuentas en pesos. Hoy las cuentas en pesos son cuentas propias del establecimiento colombiano. Cuando un cliente se une a Revolut, no solo se está uniendo al banco de Colombia, sino al ecosistema de Revolut en el mundo. Eso es lo que le permite tener acceso a todos los beneficios que tenemos globalmente.
Para eso estamos trabajando en una segunda autorización que esperamos terminar pronto y que nos permita promover los productos de nuestras filiales en Inglaterra y Singapur, que nos hace posible ofrecer productos en múltiples monedas. La gente podrá tener pesos en Colombia y dólares, euros, yenes o las divisas que quiera.
CAMBIO: En Colombia hay un ecosistema financiero cada vez más dinámico y con jugadores que han ganado terreno en los últimos años. ¿Qué tanto espacio ven y cómo pueden competir?
D.C.: Colombia es un mercado todavía en las primeras etapas. Somos el banco 31 del país. Este es un mercado al que todavía le falta mucha competencia. La competencia ha venido evolucionando y ha sido increíble, sobre todo desde la penetración de cuentas. Pero para compararnos con mercados de primer nivel, nos falta avanzar todavía en el mundo del crédito y los servicios de valor agregado. Tener una cuenta ya no es suficiente. Se necesita todo el abanico bancario y por eso fuimos con una licencia bancaria.
CAMBIO: ¿Qué implica esa licencia, en términos prácticos, para los usuarios?
D.C.: Al final del día, lo que estamos buscando es instaurar la confianza del depositario y del cliente colombiano en nosotros. Al ser un banco, tenemos los mayores requerimientos de capital y la más estricta supervisión. Colombia es un mercado muy evolucionado y sofisticado en este aspecto.
Los clientes pueden tener la tranquilidad de que estamos jugando con el máximo de reglas para la máxima tranquilidad. El mayor activo que tenemos, más allá de cualquier otra cosa, es la confianza de nuestros clientes en que sus recursos, los procedimientos y las prácticas de todo lo que hacemos aquí dentro del banco son de estándar mundial.
CAMBIO: Hoy ustedes están en un proceso de expansión en varios países. ¿Qué papel va a tener Colombia dentro del mercado regional?
D.C.: Estamos en un ciclo de expansión para la compañía a nivel de las Américas. Ha sido un año muy positivo para nosotros. Venimos de la licencia en México y Brasil. Ya tenemos una licencia en Estados Unidos y recientemente se nos otorgó la aprobación condicional para lo que sería la licencia de constitución de un banco nacional.
En Perú recibimos ya la licencia de constitución y estamos esperando entrar en operación. En Argentina estamos realizando una adquisición de un banco para asegurar el ingreso al país.
El caso colombiano es particular. Colombia tuvo una posición de privilegio: Es el primer país en donde vamos con el portafolio completo desde el primer día, con todos los servicios. Eso nos da una ventaja porque los conocimientos y aprendizajes adquiridos de los países en los que ya estamos hacen que al siguiente país en el que abrimos mercado le toque más fácil.
CAMBIO: ¿Cuál es la meta en Colombia? ¿Con cuántos usuarios sueñan?
D.C.: Sé que nos encanta hablar del número de cuentas, como si fuera el indicador ganador, pero no es lo principal para nosotros. La pregunta que nos hacemos es: ¿cuántos clientes nos entienden como su banco principal? Es un camino más largo, pero mucho más fructífero, porque nos hace más rentables y saludables.
No es que no queramos crecer en el primer año, pero como compañía pensamos a largo plazo. Mi batalla como CEO para Colombia es convencerlos a todos de que este sea su banco principal. No quiero que Revolut sea una tarjeta más en la billetera. Quiero que sea la tarjeta que usan todos los días. Es un reto diferente que nos exige ser más pausados, garantizando cada detalle milimétricamente.
Pero si hablamos de un objetivo o de un rango, queremos ser el tercer o cuarto banco del país en cinco años.
CAMBIO: Como banco digital, ¿van a tener oficinas? Si una persona tiene un problema, ¿cómo será la atención?
D.C.: No tenemos oficinas. Somos de la generación de los bancos digitales, en donde lo que tenemos es mucha tecnología al servicio del cliente. Toda la comunicación es a través del mismo aplicativo, de chat y de correo electrónico. Allí el cliente podrá solucionar rápidamente sus problemas. Donde hemos invertido probablemente más que muchos otros es en la digitalización de esos procesos para que sean increíbles.
Hoy hay chatbots de inteligencia artificial que realmente pueden solucionar problemas. Lo vemos globalmente, donde más del 60 o 70 por ciento de las preguntas, dudas o tareas que necesitan nuestros clientes, desde “no reconozco esta transacción, explíqueme” hasta las cosas básicas que hacemos todos los días como consumidores financieros, ya somos capaces de solucionarlas con mucho detalle.
Vamos a tener también personas claramente, pero los clientes quieren soluciones inmediatas y ahí es donde la tecnología y la inteligencia artificial juegan a otro nivel.

Lea los comentarios